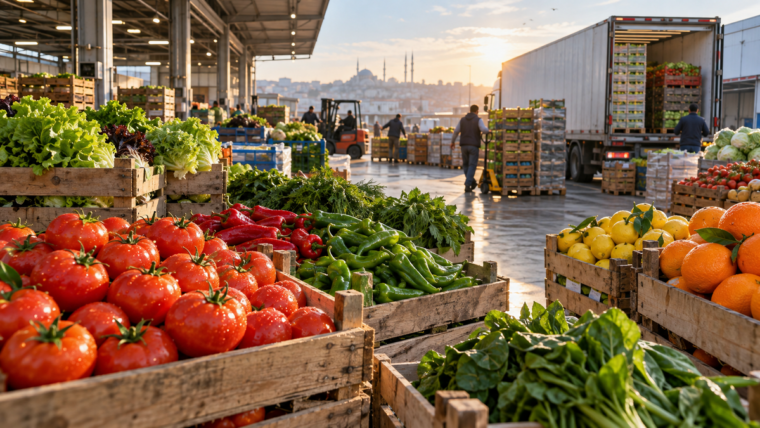
Eylül ayında Tarım-ÜFE'nin aylık yüzde 1,99 gerilemesi, sofraya gelen fiyat baskısının hafiflediği düşüncesini besliyor. Aynı dönemde tüketici fiyatlarındaki gıda ve alkolsüz içecekler grubunun yıllık artışı yüzde 27,62. Bu iki oran birbirinin yerine geçmez. Birincisi çiftçinin ilk el satış fiyatını izliyor; ikincisi tüketicinin ürün, işleme, taşıma, depolama, perakende ve vergi dahil ödediği bedeli. Aradaki mesafe, gıda enflasyonunda hasat etkisinin neden tek başına kalıcı bir rahatlama getirmediğini anlatıyor.
TÜİK verisindeki aylık düşüşü küçümsemek gerekmiyor. Üretim takvimi ve hasat, bazı ürünlerde arzı artırıp ilk el satış fiyatını aşağı çekebilir. Ancak bu hareketin tüketici fiyatlarına geçmesi için yalnız tarladaki fiyatın düşmesi yetmez. Ürün kasaya ulaşıncaya kadar enerji, işçilik, ambalaj, nakliye, fire ve finansman maliyeti eklenir. Bu halkalardan biri yukarı giderken üretici fiyatındaki kısa süreli gevşeme, raf fiyatında daha zayıf ve daha gecikmeli görünür.
Hasat fiyatı ile raf fiyatı aynı ölçüm değildir
Tarım-ÜFE, üreticinin pazarlama kanallarına yaptığı ilk satışları kapsar. Dolayısıyla endeksteki aylık eksi işaret, tarımsal üreticinin aynı sepetten önceki aya göre daha düşük fiyat aldığı anlamına gelir; tüketicinin bütün gıda sepetinin hemen ucuzladığını göstermez. Tüketici endeksi ise farklı ürünlerin işlenmiş halleriyle, satış noktalarındaki ağırlıklarıyla ve tüketim kalıbıyla hesaplanır.
Bu ayrım özellikle meyve-sebze gibi hızlı bozulan ürünlerde önemlidir. Hasat zamanında arz artışı ilk satış fiyatını hızla etkileyebilir. Buna karşılık soğuk zincir, şehirler arası taşıma ve perakende marjı aynı hızla değişmez. Et, süt ürünleri, unlu mamuller ve paketli gıdalarda ise ilk el tarım fiyatı maliyetin yalnız bir parçasıdır; yem, enerji, işleme tesisi, ambalaj ve kredi maliyeti fiyatın kalan kısmını belirler.
Eylül verisindeki yıllık oranlar da bu gecikmenin zeminini hatırlatıyor. Tarım-ÜFE yıllık yüzde 12,93 artarken, Tarım-GFE'nin temmuzdaki yıllık artışı yüzde 27,62 idi. Girdi maliyetindeki bu hız ile ilk el satış fiyatındaki daha düşük artış, üreticinin her maliyeti satış fiyatına aynı dönemde aktaramadığını düşündürüyor. Üretici üzerinde biriken maliyetin hangi ürünlerde, hangi mevsimde ve hangi piyasa yapısında satış fiyatına döneceği gıda enflasyonunun sonraki seyri açısından kritik.
Zincirin dayanıklılığı para politikasını da ilgilendirir
TÜFE'nin eylül ayında aylık yüzde 1,84, yıllık yüzde 29,73 artmış olması, tek bir ürün grubundaki rahatlamanın genel fiyat düzeyine doğrudan hükmetmediğini gösteriyor. Para politikası açısından mesele, hasat dönemindeki geçici düşüşten çok gıda maliyetinin aylar boyunca ne kadar yayılabildiği. Gıda fiyatlarındaki kalıcı iyileşme, üretim ve dağıtım zincirindeki maliyet artışının daha öngörülebilir hale gelmesini gerektiriyor.
Burada kur, iklim ve verimlilik birbirinden ayrı dosyalar değil. İthal gübre, yem, enerji ve tarımsal makine maliyetleri döviz hareketlerine duyarlı. Kuraklık ya da aşırı hava olayı arzı daralttığında, lojistik ağının kapasitesi ve depolama imkânı fiyat dalgasının şehirler arasında ne kadar büyüyeceğini belirliyor. Sulama, verimli üretim, soğuk zincir ve rekabetçi dağıtım yatırımları bu nedenle yalnız tarım politikası başlığı altında kalmıyor; enflasyonun kalıcılığını etkileyen altyapıya dönüşüyor.
Perakende satış hacminin ağustosta yıllık yüzde 10,1 artması da talebin bütünüyle çekilmediğini gösteriyor. Talep canlı kalırken maliyet zincirinde belirsizlik sürerse, hasatla gelen düşüşün bir bölümü hızla eriyebilir. Buna karşılık üretimde süreklilik ve dağıtımda kayıp oranının azalması, dönemsel arz artışını daha kalıcı bir fiyat rahatlamasına çevirebilir.
Gıda enflasyonunu izlerken aylık Tarım-ÜFE değişimine bakmak gerekli, fakat yeterli değil. İlk el fiyat, tarımsal girdi maliyeti, tüketici gıda enflasyonu ve satış hacmi birlikte okunmalı. Eylülün düşüşü olumlu bir işaret veriyor; bu işaretin kalıcı sonuca dönüşmesi ise tarladan rafa uzanan zincirin sonraki aylarda ne kadar maliyet ürettiğine bağlı.